
ING Economic Focus: La Belgique atteint son plafond de productivité
Le ralentissement de la productivité freine la croissance économique, met les finances publiques sous pression et menace la prospérité future.
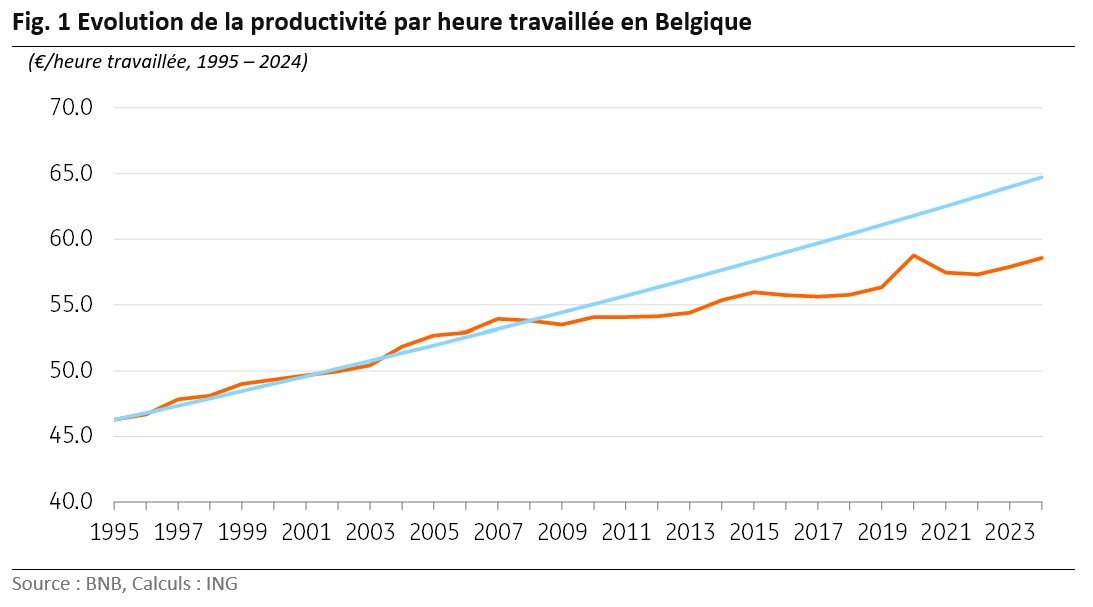
La Belgique décroche sur le terrain clé de la productivité : depuis 2008, ses gains par heure travaillée ont été divisés par plus de deux. Ce ralentissement, alimenté par un investissement moins dynamique, une efficacité productive en berne et un recul des secteurs les plus productifs, pèse directement sur la croissance, les revenus et les finances publiques. Avec une démographie désormais défavorable, le risque est clair : sans sursaut structurel, la Belgique - comme l’Europe - restera enfermée dans une croissance molle proche de 1 %
Dans son rapport sur le futur de la compétitivité européenne publié en 2024, M. Draghi fait un constat cinglant de la situation socio-économique de l’Europe: “If Europe cannot become more productive, we will be forced to choose. We will not be able to become, at once, a leader in new technologies, a beacon of climate responsibility and an independent player on the world stage. We will not be able to finance our social model. We will have to scale back some, if not all, of our ambitions. This is an existential challenge.”1
Même si certains courants de pensée (politico-)économique considèrent que la croissance économique peut être abandonnée au profit d’autres objectifs, M. Draghi rappelle pragmatiquement qu’elle reste, au contraire, un moyen essentiel d’atteindre les objectifs fixés en matière de bien-être et de souveraineté. Or, sur longue période, la croissance économique n’est déterminée que par deux éléments : (i) le nombre d’heures travaillées et (ii) la productivité, c’est-à-dire la capacité des travailleurs à créer de la valeur ajoutée par heure travaillée. La productivité est donc une question existentielle pour l’Europe. A elle seule, elle explique 70% de l’écart creusé ces vingt dernières années entre le PIB par habitant des Etats-Unis et de l’Europe2 . Dans cet article, on s’intéressera au cas de la Belgique, qui illustre parfaitement cette situation… et le cri d’alarme de M. Draghi.
Choc structurel
Le constat est limpide : alors qu’entre 1995 et 2008, l’économie belge était caractérisée par une croissance de la productivité par heure travaillée de 1,2% par an, cette croissance est tombée à 0,5% par la suite.
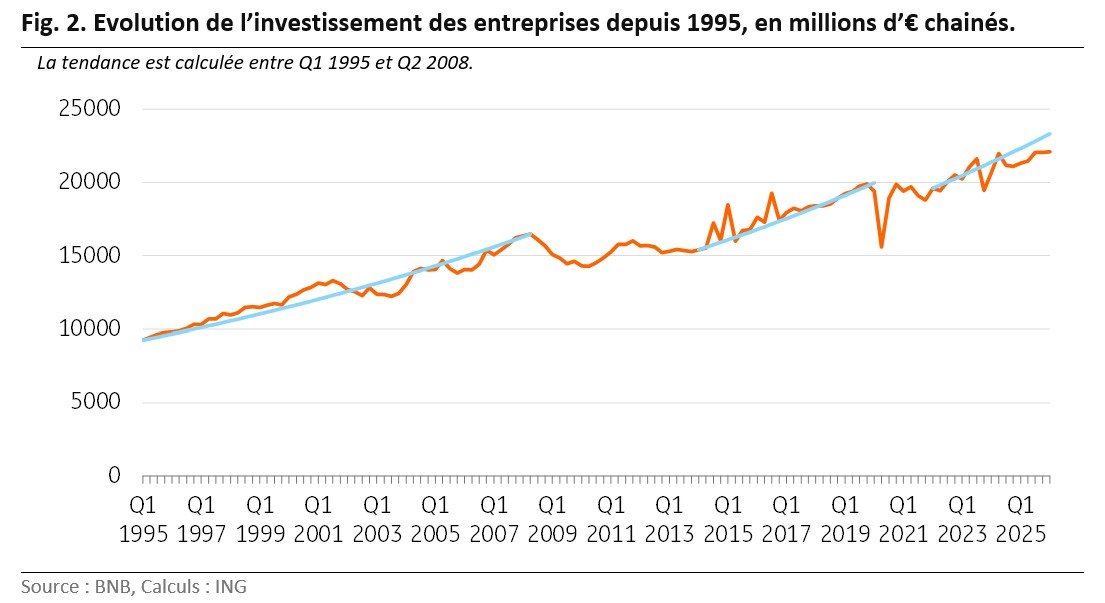
Comment l’expliquer ? Pour générer des gains de productivité, il est notamment essentiel d’investir. Or, alors que la croissance (à prix constants) des investissements productifs des entreprises atteignait 4,4% par an avant 2008, ceux-ci sont restés stable entre 2008 et 2013. Ensuite, les investissements productifs ont retrouvé leur rythme de croissance précédent, mais pour une courte période seulement, puisqu’ils sont de nouveau restés stables entre 2020 et 2022. Depuis, le rythme de croissance est redevenu positif, bien qu’apparemment plus faible qu’avant. Les crises successives (crise financière, crise de la dette, Covid, guerre en Ukraine) semblent profondément altérer la dynamique de croissance de l’investissement des entreprises, ce qui peut en partie expliquer le ralentissement des gains de productivité.
Une récente analyse du Bureau du Plan permet d’affiner ce constat en décomposant les gains de productivité des vingt-cinq dernières années en plusieurs facteurs 1. Il apparaît que la contribution de l’accumulation par heure travaillée de capital intangible, tel que la R&D ou les logiciels, a augmenté au fil du temps. La contribution du capital tangible lié aux nouvelles technologies (matériel informatique,…), bien que très modeste, est-elle aussi restée positive. Le sous-investissement observé durant plusieurs période ne semble donc pas concerner ces domaines : l’économie belge a profité des nouvelles technologies, mais la croissance de la productivité qui y est lié a été plus que compensé par d’autres facteurs, dont un ralentissement de la contribution du capital tel que les bâtiments, infrastructures, machines, matériel de transport, …
Par ailleurs, l’analyse du Bureau du Plan souligne que la productivité totale des facteurs, c’est-à-dire l’efficacité avec laquelle les facteurs de production sont combinés pour générer de la valeur ajoutée, a fortement ralenti au cours du temps, tirant les gains de productivité vers le bas.
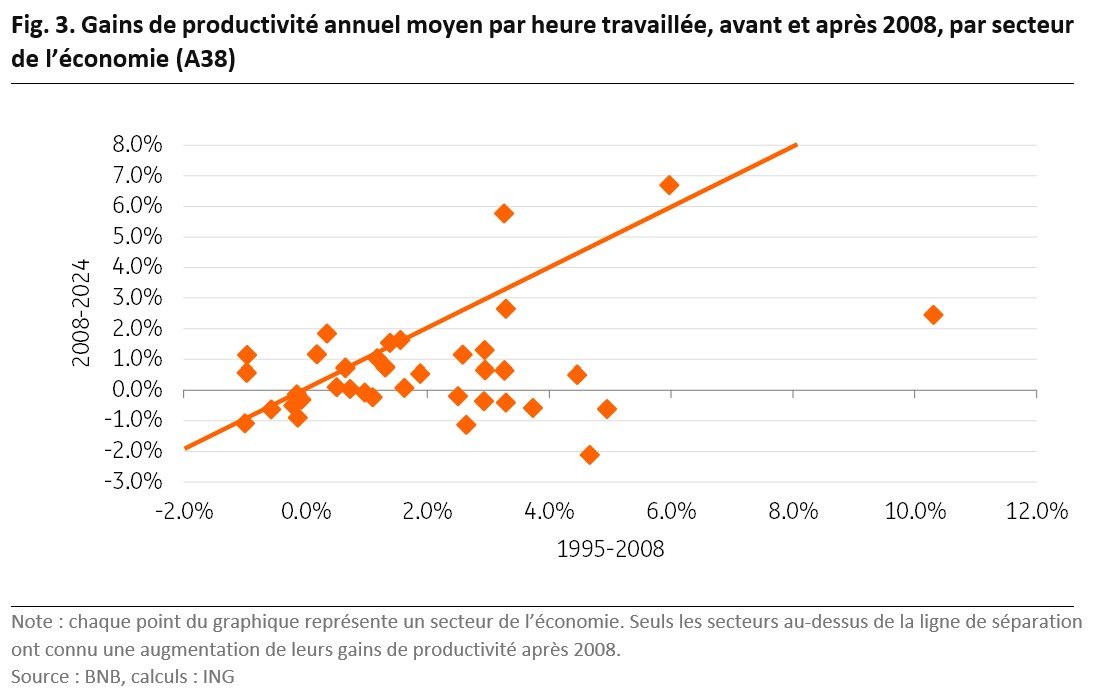
Enfin, il est intéressant de noter que la rupture observée dans les gains de productivité en 2008 l’est dans la plupart des secteurs de l’économie. Sur 36 secteurs (hors immobilier 1), seuls 5 (l’industrie pharmaceutique, les télécommunications, la recherche et développement, les activités de services administratifs et de soutien et les activités liées à la santé humaine) ont connu une augmentation de leurs gains de productivité après 2008.
Effet de composition
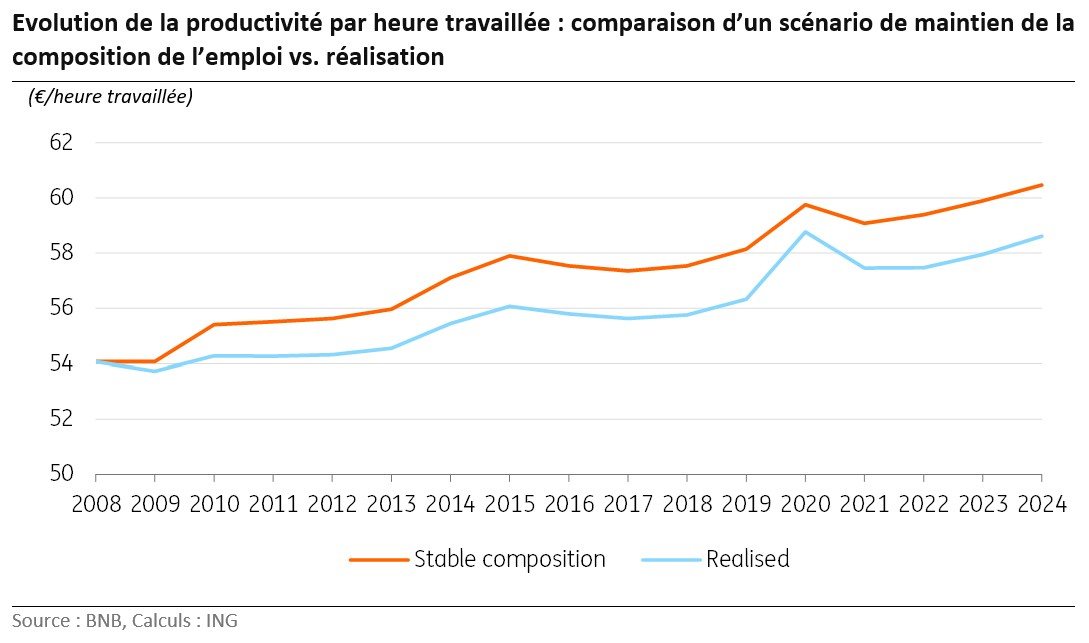
La croissance de la productivité apparente du travail est également affectée par l’évolution sectorielle de l’économie. Au fil du temps, certains secteurs se développent et d’autres périclitent. Dans ce cas, même si l’ensemble des secteurs enregistraient des gains de productivité identiques, des NIVEAUX différents de productivité entre les secteurs impactent la productivité de l’ensemble de l’économie. C’est ce que l’on appelle l’effet de composition. Dans le cas de la Belgique, cet effet joue négativement : l’économie belge a tendance à perdre de l’activité et de l’emploi dans des secteurs à haute productivité alors que l’activité et l’emploi se développent dans des secteurs à plus faible productivité.
L’évolution du secteur manufacturier illustre parfaitement cette situation. Traditionnellement et particulièrement en Belgique, l’industrie manufacturière est caractérisée par un haut niveau de productivité (en 2024, près de 78€/heure travaillée contre moins de 59€ pour l’ensemble de l’économie). Or, sur les 25 dernières années, ce secteur a perdu plus de 28% de son volume d’heures travaillées, si bien qu’il représente une part bien plus faible de l’emploi total.
Selon nos calculs, la réallocation de l’emploi entre les secteurs « coûte » environ 0,2 point de pourcent de gain de productivité chaque année. Par contre, cet effet de composition ne peut expliquer la rupture de tendance observée dans la productivité en 2008, car cet effet est très similaire avant et après cette date.
Conséquences multiples
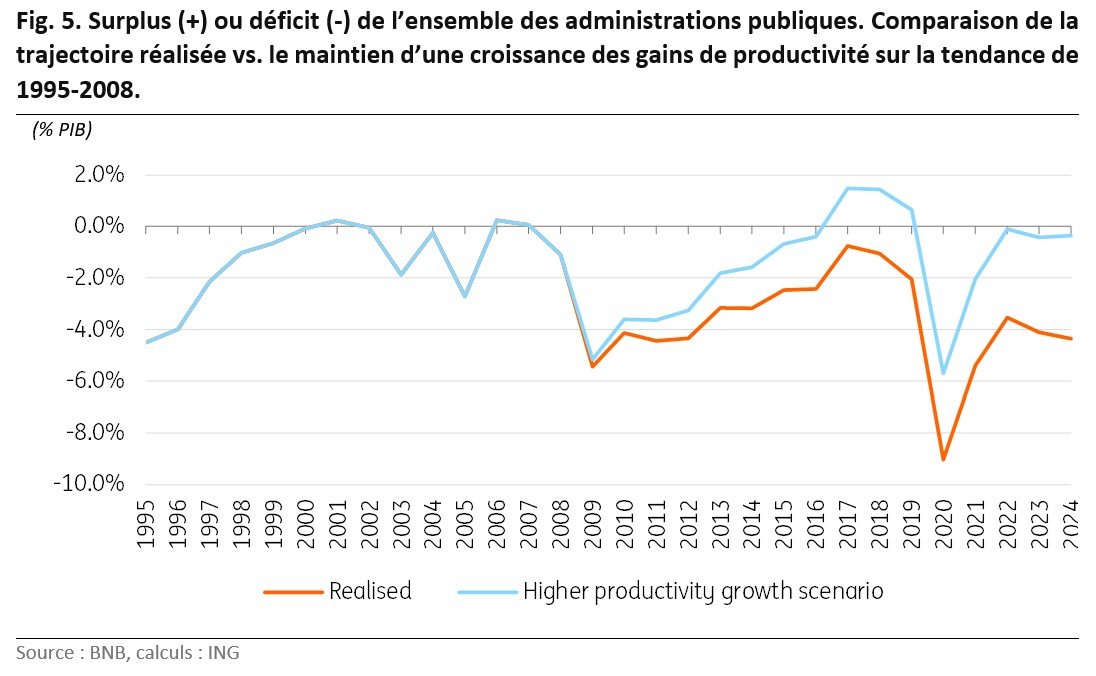
L’affaiblissement des gains de productivité est loin d’être un concept théorique. Il a des conséquences économiques bien réelles et est, à l’image du cri d’alarme de M. Draghi, une question existentielle. En effet, la perte de gains de productivité entraine, toutes autres choses restant égales par ailleurs, un affaiblissement de la croissance économique, ce qui impacte le revenu des ménages, la profitabilité des entreprises et l’équilibre des finances publiques. Dans ce dernier cas, une plus faible croissance économique entraine une plus faible croissance des revenus de l’Etat et une augmentation des dépenses publiques. Pour l’illustrer, le graphique 5 compare la trajectoire réalisée du déficit budgétaire de l’ensemble des pouvoirs publics en Belgique à un scénario hypothétique selon lequel :
- La croissance de la productivité se serait maintenue après 2008 sur la même tendance que celle observée avant cette date (+1,2% par an).
- La part du PIB ponctionnée par les pouvoirs publics au travers de la fiscalité et des contributions sociales reste identique à celle effectivement réalisée.
- Les dépenses publiques sont maintenues au niveau de celles réalisées.
Cette simulation ne tient pas compte de multiples autres effets liés à une croissance plus élevée (notamment sur l’inflation ou sur d’éventuels « cadeaux fiscaux » qui auraient été décidés à la faveur d’une croissance plus élevée). Il s’agit donc d’un exercice purement illustratif.
Sous ces hypothèses, la simulation montre (Fig. 5) que le maintien de la croissance de la productivité aurait à elle seule éliminé une bonne partie du problème de finances publiques auquel la Belgique est confrontée. A l’inverse, la faiblesse des gains de productivité (et donc de croissance économique) oblige les gouvernements à un exercice permanent d’augmentation des revenus ou de réduction de dépenses de l’Etat.
La démographie joue contre la croissance
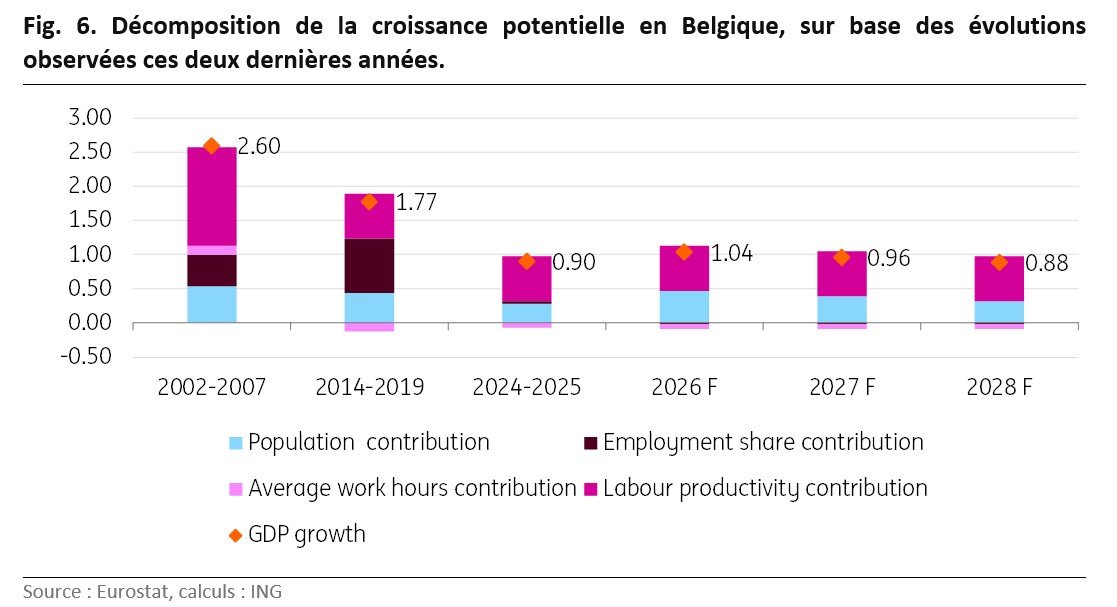
On l’a vu, toutes autres choses restant égales par ailleurs, l’affaiblissement des gains de productivité impacte la croissance économique. Mais cet affaiblissement peut être éventuellement compensé par une plus forte croissance du nombre d’heures travaillées. Concrètement, le volume d’heure travaillées dépend de 3 facteurs : (i) la croissance de la population en âge de travailler, (ii) la participation au marché du travail (l’évolution du taux d’activité de cette population) et (iii) le nombre d’heures travaillées par personne.
Comme l’a récemment montré l’Espagne, la croissance de la population active via l’immigration peut, par exemple, constituer un moteur important de la croissance économique. Ce modèle ne semble toutefois pas transposable à l’ensemble de la zone euro. Une enquête de décembre 2025 a montré que, dans les grands pays européens, une large majorité est opposée à une augmentation significative du nombre de nouveaux immigrés admis. Il est donc plus prudent de partir du principe que la croissance de la population active dans les pays de la zone euro sera principalement déterminée par les évolutions de la pyramide des âges.
Or, en Belgique comme ailleurs en Europe, les perspectives ne vont pas dans la bonne direction : rien que sur les trois prochaines années, la contribution de la démographie à la croissance du PIB devrait rester inférieure à 0,5 point de pourcentage. Dès lors, si le taux d’emploi, les heures moyennes travaillées et la productivité continuent d’augmenter au même rythme que ces deux dernières années, la croissance potentielle pourrait ne plus dépasser 1 %.
Cela nous ramène au début de cet article : il faudra davantage d’ambition politique pour enclencher une croissance durable de la productivité et assurer ainsi la soutenabilité de la croissance économique et des finances publiques. A l’échelle européenne, on notera qu’en avril, le président de Chypre, alors président en exercice du Conseil de l’Union européenne, a signé, aux côtés des présidents du Parlement européen et de la Commission européenne, la « One Europe, One Market Roadmap ». Ce texte vise à renforcer la compétitivité européenne, avec des actions et des objectifs concrets pour des accords à conclure au plus tard d’ici fin 2027. Ce n’est pas le premier plan visant à faire (re)devenir l’Europe une puissance économique. On peut citer l’agenda de Lisbonne de 2000, qui ambitionnait de faire de l’Union européenne « l’économie de la connaissance la plus compétitive et la plus dynamique du monde, capable d’une croissance économique durable accompagnée d’une amélioration quantitative et qualitative de l’emploi et d’une plus grande cohésion sociale ». En Belgique, l’accord de gouvernement présentait également quelques ambitions, notamment en vue de stopper l’hémorragie du secteur industriel, au travers de son plan MAKE2030.
La réalité est qu’aujourd’hui encore, tant au niveau européen que belge, les décideurs restent largement en mode « gestion de crise », en réaction aux nombreux chocs auxquels leur économie est confrontée. Il en résulte un manque d’attention et de marge politique pour des politiques plus structurelles. En septembre, le rapport Draghi aura deux ans. Selon le Draghi Tracker, seuls 15 % des recommandations politiques ont été totalement mises en œuvre jusqu’à présent (et 24% le sont partiellement). Cela renforce malheureusement la conviction que la croissance potentielle, tant en Europe qu’en Belgique, restera proche de 1% dans les prochaines années.
1 Draghi, M. (2024), The future of Competitiveness, p.5
2 Idem, p. 12
3 Bureau du Plan (2026), Sources de la croissance de la productivité du travail en Belgique.
4 Les activités du secteur immobilier ne sont pas prises en compte ici en raison de la comptabilisation particulière de l’activité de ce secteur, qui englobe les loyers imputés. La mesure de la productivité en est fortement altérée.

Philippe Ledent
A propos d'ING
ING Belgique est une banque universelle qui propose des services financiers aux particuliers, aux entreprises et aux clients institutionnels. ING Belgium SA/NV est une filiale d’ING Group NV, via ING Banque NV (www.ing.com).
ING est une institution financière internationale solidement ancrée en Europe, qui propose des services bancaires par l’intermédiaire de sa filiale d’exploitation, ING Bank. La raison d’être d'ING Bank est d’aider les personnes à garder une longueur d’avance dans la vie et dans les affaires. Les plus de 60 000 collaborateurs d’ING offrent leurs services à des clients dans plus de 100 pays.
Les actions d’ING Group sont cotées aux bourses d'Amsterdam (INGA NA, INGA.AS), de Bruxelles et à la bourse de New York (ADRs : ING US, ING.N).
ING vise à placer le développement durable au cœur de ses activités. Nos politiques et nos actions sont évaluées par des organismes de recherche et de notation indépendants, qui en publient des mises à jour chaque année. La notation ESG d’ING par MSCI a été relevée de « AA » à « AAA » en octobre 2025. En juin 2025, Sustainalytics a qualifié la gestion par ING de ses risques ESG matériels de « Forte », avec un ESG Risk Rating de 18,0 (faible risque). Les actions d’ING Group font également partie des principaux indices de durabilité et ESG des grands fournisseurs, tels que Euronext, STOXX, Morningstar et FTSE Russell.