
ING Economic Focus: België botst op zijn productiviteitsplafond
Lagere productiviteitsgroei remt economische groei, zet de overheidsfinanciën onder druk en bedreigt de toekomstige welvaart.
België verliest terrein op het cruciale vlak van productiviteit: sinds 2008 is de productiviteitsgroei per gewerkt uur meer dan gehalveerd. Die vertraging, gevoed door verminderde investeringsdynamiek, een terugval van de productie-efficiëntie en een afname van de meest productieve sectoren, weegt rechtstreeks op de groei, de inkomens en de overheidsfinanciën. Nu de demografie ongunstiger wordt, is het risico duidelijk: zonder structurele kentering blijft België - net als Europa - gevangen in een zwakke groei van ongeveer 1%.
In zijn in 2024 gepubliceerde rapport over de toekomst van het Europese concurrentievermogen stelt M. Draghi een scherpe diagnose van de sociaal-economische situatie in Europa: “If Europe cannot become more productive, we will be forced to choose. We will not be able to become, at once, a leader in new technologies, a beacon of climate responsibility and an independent player on the world stage. We will not be able to finance our social model. We will have to scale back some, if not all, of our ambitions. This is an existential challenge.”1
Hoewel sommige (politiek-)economische stromingen vinden dat economische groei kan worden opgegeven ten gunste van andere doelstellingen, herinnert M. Draghi er pragmatisch aan dat groei integendeel een essentieel middel blijft om de doelstellingen inzake welzijn en soevereiniteit te bereiken. Op lange termijn wordt economische groei immers slechts bepaald door twee factoren: (i) het aantal gewerkte uren en (ii) de productiviteit, dat wil zeggen het vermogen van werknemers om toegevoegde waarde te creëren per gewerkt uur. Productiviteit is dus een existentiële kwestie voor Europa. Zij verklaart op zichzelf 70% van de kloof die de voorbije twintig jaar is ontstaan tussen het bbp per inwoner in de Verenigde Staten en in Europa2 . In dit artikel kijken we naar België, dat deze situatie — en de alarmkreet van M. Draghi — perfect illustreert.
Structurele schok
De vaststelling is duidelijk: terwijl de Belgische economie tussen 1995 en 2008 werd gekenmerkt door een productiviteitsgroei per gewerkt uur van 1,2% per jaar, is die groei nadien teruggevallen tot 0,5%.

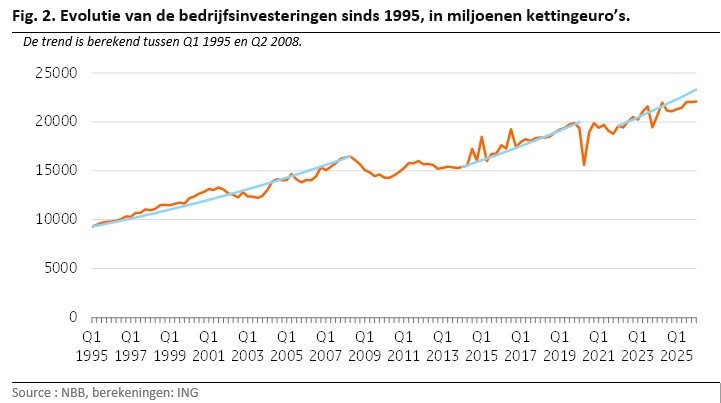
Hoe valt dit te verklaren? Om productiviteitswinsten te realiseren, is investeren essentieel. Terwijl de groei van de productieve bedrijfsinvesteringen (in constante prijzen) vóór 2008 4,4% per jaar bedroeg, bleven die investeringen tussen 2008 en 2013 stabiel. Daarna hervatten de productieve investeringen hun eerdere groeitempo, maar slechts voor korte tijd, want tussen 2020 en 2022 bleven ze opnieuw stabiel. Sindsdien is het groeitempo weer positief, al lijkt het lager dan voorheen. De opeenvolgende crisissen (de financiële crisis, de schuldencrisis, Covid en de oorlog in Oekraïne ) lijken de groeidynamiek van de bedrijfsinvesteringen diepgaand te hebben aangetast. Dat kan deels verklaren waarom de productiviteitswinsten zijn vertraagd.
Een recente analyse van het Federaal Planbureau verfijnt deze vaststelling door de productiviteitswinsten van de voorbije vijfentwintig jaar op te splitsen in verschillende factoren 1. Daaruit blijkt dat de bijdrage van de accumulatie per gewerkt uur van immaterieel kapitaal, zoals O&O of software, in de loop van de tijd is toegenomen. Ook de bijdrage van tastbaar kapitaal dat verband houdt met nieuwe technologieën (IT-materiaal, enzovoort), bleef positief, al was die zeer beperkt. De vastgestelde onderinvestering lijkt dus niet op deze domeinen betrekking te hebben: de Belgische economie heeft wel degelijk geprofiteerd van nieuwe technologieën, maar de productiviteitsgroei die daarmee gepaard ging, werd ruimschoots gecompenseerd door andere factoren, waaronder een vertraging van de bijdrage van kapitaal zoals gebouwen, infrastructuur, machines, transportmaterieel, enzovoort.
Daarnaast benadrukt de analyse van het Federaal Planbureau dat de totale factorproductiviteit — de efficiëntie waarmee productiefactoren worden gecombineerd om toegevoegde waarde te creëren — in de loop van de tijd sterk is vertraagd, waardoor de productiviteitswinsten naar beneden werden getrokken.
Tot slot is het interessant op te merken dat de breuk in de productiviteitswinsten die in 2008 werd vastgesteld, in de meeste sectoren van de economie zichtbaar is. Van de 36 sectoren (exclusief vastgoed 1) kenden er slechts 5 (de farmaceutische industrie, telecommunicatie, onderzoek en ontwikkeling, administratieve en ondersteunende diensten en activiteiten in verband met menselijke gezondheidszorg) na 2008 een toename van hun productiviteitswinsten.

Compositie-effect
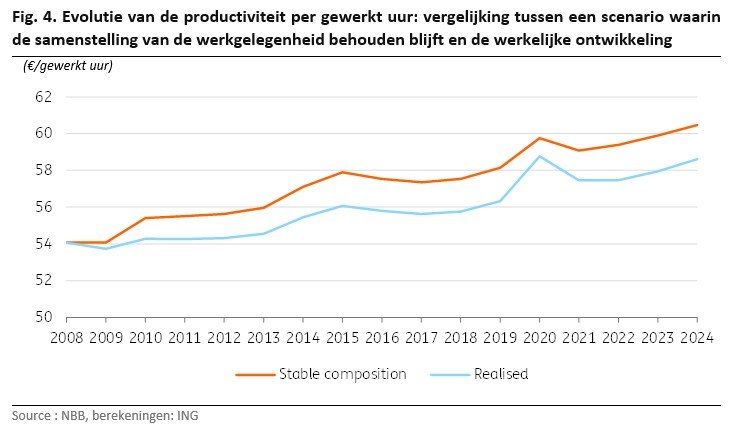
De groei van de schijnbare arbeidsproductiviteit wordt ook beïnvloed door de sectorale evolutie van de economie. In de loop van de tijd groeien sommige sectoren, terwijl andere achteruitgaan. Zelfs als alle sectoren dezelfde productiviteitswinsten zouden boeken, hebben verschillende productiviteitsniveaus tussen sectoren een impact op de productiviteit van de economie als geheel. Dat noemen we het compositie-effect. In België werkt dit effect negatief: de Belgische economie verliest activiteit en werkgelegenheid in sectoren met een hoge productiviteit, terwijl activiteit en werkgelegenheid toenemen in sectoren met een lagere productiviteit.
De evolutie van de verwerkende industrie illustreert deze situatie perfect. Traditioneel, en zeker in België, wordt de verwerkende industrie gekenmerkt door een hoog productiviteitsniveau (in 2024 bijna 78 euro per gewerkt uur, tegenover minder dan 59 euro voor de economie als geheel). In de voorbije 25 jaar heeft deze sector echter meer dan 28% van zijn volume gewerkte uren verloren, waardoor hij een veel kleiner aandeel in de totale werkgelegenheid vertegenwoordigt.
Volgens onze berekeningen “kost” de herallocatie van werkgelegenheid tussen sectoren ongeveer 0,2 procentpunt productiviteitsgroei per jaar. Dit compositie-effect kan de trendbreuk in de productiviteit in 2008 echter niet verklaren, omdat het effect vóór en na die datum zeer gelijkaardig is.
Meervoudige gevolgen
De verzwakking van de productiviteitswinsten is allesbehalve een theoretisch concept. Ze heeft zeer reële economische gevolgen en is, zoals de alarmkreet van M. Draghi aangeeft, een existentiële kwestie. Bij gelijkblijvende omstandigheden leidt het verlies aan productiviteitsgroei immers tot een verzwakking van de economische groei, met gevolgen voor het inkomen van gezinnen, de winstgevendheid van ondernemingen en het evenwicht van de overheidsfinanciën. In dat laatste geval leidt een lagere economische groei tot een tragere groei van de overheidsinkomsten en tot een stijging van de overheidsuitgaven. Om dit eenvoudig te illustreren, kunnen we de gerealiseerde trajectorie van het begrotingstekort van alle Belgische overheden vergelijken met een hypothetisch scenario waarin:
- De productiviteitsgroei na 2008 op dezelfde trend zou zijn gebleven als vóór die datum (+1,2% per jaar).
- Het aandeel van het bbp dat door de overheid via belastingen en sociale bijdragen wordt afgeroomd, identiek blijft aan het effectief gerealiseerde aandeel.
- De overheidsuitgaven op het gerealiseerde niveau worden gehouden.
Deze simulatie houdt geen rekening met vele andere effecten die samenhangen met een hogere groei, onder meer op de inflatie of op eventuele “fiscale cadeaus” die bij een hogere groei beslist hadden kunnen worden. Het gaat dus om een louter illustratieve oefening.
Onder deze aannames toont de simulatie aan (Fig. 5) dat het behoud van de productiviteitsgroei op zichzelf al een groot deel van het probleem van de Belgische overheidsfinanciën zou hebben weggewerkt. Omgekeerd dwingt de zwakte van de productiviteitswinsten — en dus van de economische groei — regeringen tot een permanente oefening van hogere inkomsten of lagere overheidsuitgaven.

De demografie werkt tegen de groei
Zoals we hebben gezien, heeft de verzwakking van de productiviteitswinsten bij gelijkblijvende omstandigheden een impact op de economische groei. Maar die verzwakking kan eventueel worden gecompenseerd door een sterkere groei van het aantal gewerkte uren. Concreet hangt het volume gewerkte uren af van drie factoren: (i) de groei van de bevolking op arbeidsleeftijd, (ii) de participatie op de arbeidsmarkt (de evolutie van de activiteitsgraad van die bevolking) en (iii) het aantal gewerkte uren per persoon.
Zoals Spanje recent heeft aangetoond, kan de groei van de beroepsbevolking via immigratie bijvoorbeeld een belangrijke motor van economische groei zijn. Dat model lijkt echter niet overdraagbaar naar de hele eurozone. Een enquête van december 2025 toonde aan dat in de grote Europese landen een ruime meerderheid gekant is tegen een aanzienlijke toename van het aantal toegelaten nieuwe immigranten. Het is daarom voorzichtiger ervan uit te gaan dat de groei van de beroepsbevolking in de landen van de eurozone hoofdzakelijk zal worden bepaald door de evolutie van de leeftijdspiramide.
Maar in België, net als elders in Europa, gaan de vooruitzichten niet de goede richting uit: alleen al in de komende drie jaar zou de bijdrage van de demografie aan de bbp-groei onder 0,5 procentpunt blijven. Als de werkgelegenheidsgraad, het gemiddelde aantal gewerkte uren en de productiviteit in hetzelfde tempo blijven stijgen als in de voorbije twee jaar, zou de potentiële groei dus niet langer boven 1% uitkomen.

Dat brengt ons terug naar het begin van dit artikel: er zal meer politieke ambitie nodig zijn om een duurzame productiviteitsgroei op gang te brengen en zo de houdbaarheid van de economische groei en de overheidsfinanciën te verzekeren. Op Europees niveau valt op dat in april de president van Cyprus, toen fungerend voorzitter van de Raad van de Europese Unie, samen met de voorzitters van het Europees Parlement en de Europese Commissie de “One Europe, One Market Roadmap” heeft ondertekend. Die tekst wil het Europese concurrentievermogen versterken, met concrete acties en doelstellingen voor akkoorden die uiterlijk tegen eind 2027 moeten worden gesloten. Het is niet het eerste plan dat Europa opnieuw tot een economische macht wil maken. Denk aan de Lissabonagenda van 2000, die de ambitie had om de Europese Unie te maken tot “de meest concurrerende en dynamische kenniseconomie ter wereld, in staat tot duurzame economische groei met meer en betere banen en een grotere sociale samenhang”. Ook in België bevatte het regeerakkoord enkele ambities, met name om via het MAKE2030-plan het bloedverlies in de industriële sector te stoppen.
De realiteit is dat beleidsmakers vandaag, zowel op Europees als op Belgisch niveau, nog altijd grotendeels in “crisisbeheersingsmodus” zitten, als reactie op de vele schokken waarmee hun economie wordt geconfronteerd. Daardoor is er te weinig aandacht en politieke ruimte voor meer structureel beleid. In september zal het Draghi-rapport twee jaar oud zijn. Volgens de Draghi Tracker is tot nu toe slechts 15% van de beleidsaanbevelingen volledig uitgevoerd (en 24% gedeeltelijk). Dat versterkt helaas de overtuiging dat de potentiële groei, zowel in Europa als in België, de komende jaren dicht bij 1% zal blijven.
1 Draghi, M. (2024), The future of Competitiveness, p.5
2 Idem, p. 12
3 Federaal Planbureau (2026), Bronnen van groei van de arbeidsproductiviteit in België.
4 De activiteiten van de vastgoedsector worden hier niet in aanmerking genomen vanwege de specifieke boekhoudkundige verwerking van de activiteit van deze sector, die ook de toegerekende huren omvat. Daardoor wordt de meting van de productiviteit sterk vertekend.

Philippe Ledent
Over ING
ING Belgium is een universele bank die financiële diensten aanbiedt aan particulieren, ondernemingen en institutionele cliënten. ING Belgium S.A./N.V. is een dochtervennootschap van ING Group N.V. via ING Bank N.V. (www.ing.com).
ING is een wereldwijd actieve financiële instelling met een sterke Europese aanwezigheid, die bankdiensten aanbiedt via haar dochteronderneming ING Bank. De doelstelling van ING is: mensen in staat stellen om een stap voor te blijven, zowel zakelijk als privé. De meer dan 60.000 medewerkers van ING bieden particuliere en zakelijke bankdiensten aan klanten in meer dan 100 landen.
Aandelen ING Groep zijn genoteerd aan de beurzen van Amsterdam (INGA NA, INGA.AS), Brussel en aan de New York Stock Exchange (ADRs: ING US, ING.N).
ING streeft ernaar om duurzaamheid centraal te stellen bij alles wat we doen. Ons beleid en onze acties worden beoordeeld door onafhankelijke onderzoeks- en ratingbureaus, die jaarlijks updates geven. De ESG-rating van ING door MSCI werd in oktober 2025 verhoogd van 'AA' naar ‘AAA’. Sinds juni 2025 beoordeelt Sustainalytics ING’s beheer van materiële ESG-risico's als 'Sterk', met een ESG Risk Rating van 18,0 (laag risico). De aandelen van ING Groep zijn opgenomen in belangrijke duurzaamheids- en ESG-indexproducten van toonaangevende aanbieders, waaronder Euronext, STOXX, Morningstar en FTSE Russell.