Economic Research ING Belgium : Les Belges ne sont plus des « super-épargnants », mais leur épargne prend le chemin des marchés
83 milliards d’euros : c’est la plus-value estimée du patrimoine des ménages belges si un quart des nouveaux flux de dépôts avaient été investis ces trente dernières années
Bruxelles, le 8 septembre 2026 – Les Belges ne sont plus les grands épargnants qu’ils étaient autrefois. Leur taux d’épargne financière — la part de leur revenu disponible qui sert à acquérir des actifs financiers ou à réduire leurs dettes, après déduction des investissements immobiliers — ne dépasse plus 4 %, contre 6 % dans la zone euro. Ils conservent néanmoins l’un des patrimoines financiers les plus élevés d’Europe, avec 257 000 euros nets en moyenne par ménage, fruit de plusieurs décennies d’accumulation.
Un changement majeur est désormais à l’œuvre : depuis 2025, les Belges dirigent davantage d’argent vers les fonds d’investissement que vers les comptes bancaires, marquant une rupture avec la décennie précédente. Cette évolution peut avoir des effets importants à long terme : selon le scénario historique de l’étude, si les Belges avaient investi un quart des nouveaux dépôts dans les fonds qu’ils détiennent effectivement au cours des trente dernières années, leur patrimoine financier aurait été 83,3 milliards d’euros plus élevé qu’il ne l’a été. L’ING Consumer Survey1 montre d’ailleurs que 43 % des Belges investissent déjà et 24 % pourraient encore le faire. L’aversion au risque, le manque de connaissances et la fiscalité continuent de freiner le passage à l’action.
Les Belges ne sont plus les « super-épargnants » d’autrefois
Jusqu’à la crise financière, le taux d’épargne des ménages belges était nettement supérieur à celui de la zone euro. Cet avantage s’est progressivement réduit et a disparu au milieu des années 2010. En 2025, les ménages belges épargnaient 12,8 % de leur revenu disponible, contre 14,7 % dans la zone euro.
Surtout, ils ont consacré en moyenne 70 % de leur épargne des vingt-cinq dernières années à l’immobilier, contre seulement 30 % à l’acquisition d’actifs financiers. Leur taux d’épargne financière atteint dès lors environ 4 % du revenu disponible, contre 6 % dans le reste de la zone euro.
« La réputation de grand épargnant correspond davantage à la Belgique d’hier qu’à celle d’aujourd’hui. Les ménages belges consacrent aujourd’hui une part moins importante de leur revenu à l’épargne que la moyenne de la zone euro. Et, sur cette part du revenu qui n’est pas consommée, l’essentiel sert à financer l’immobilier, laissant relativement peu de moyens pour accroître leur patrimoine financier », explique Charlotte de Montpellier, Senior Economist chez ING Research et auteure de l’étude.
Un patrimoine élevé malgré une épargne financière aujourd’hui limitée
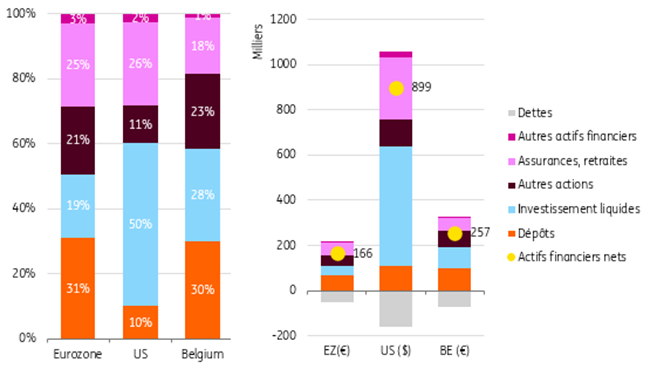
Le patrimoine financier se constitue sur plusieurs décennies et résulte de l’épargne, de l’investissement et de l’évolution des marchés. Grâce à un taux d’épargne longtemps élevé, les ménages belges ont accumulé un patrimoine financier important. En 2025, celui-ci atteignait en moyenne 257 000 euros nets de dettes par ménage, contre 166 000 euros dans la zone euro. Seuls les ménages luxembourgeois affichaient un niveau moyen plus élevé.
La comparaison avec les États-Unis révèle néanmoins un écart considérable. En 2025, le patrimoine financier net moyen d’un ménage américain atteignait environ 899 000 dollars, soit plus de trois fois le niveau belge après conversion.
Cette différence tient notamment à la composition du patrimoine. Les actions, les fonds et les obligations représentent près de la moitié du patrimoine financier des ménages américains, contre environ 30 % en Belgique. Les ménages américains ont ainsi été davantage exposés à la progression des marchés.
Graphique 1 — Le patrimoine américain est plus élevé et davantage exposé aux marchés
Composition et montant moyen du patrimoine financier des ménages en Belgique, dans la zone euro et aux États-Unis, 2025
Source : Eurostat, EU-LFS, Fed, FRED, calculs ING.
Depuis 2025, les fonds attirent davantage d’épargne que les dépôts
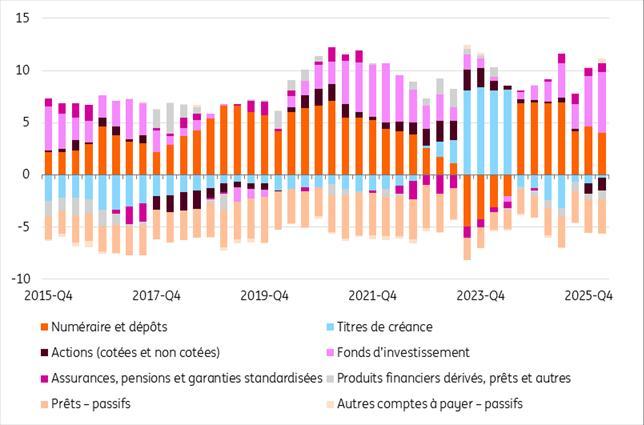
Pendant longtemps, les ménages ont dirigé l’essentiel de leur nouvelle épargne financière vers leurs comptes bancaires. Ainsi, sur l’ensemble de la période 2015-2024, les dépôts ont encore attiré près de deux fois plus de nouvelle épargne que les placements de marché.
Depuis 2025, le rapport s’est inversé. Les Belges versent désormais en moyenne 5,6 milliards d’euros par trimestre dans les fonds d’investissement, contre 3,5 milliards dans les dépôts. Les fonds attirent donc 60 % de plus que les comptes bancaires.
« C’est une rupture nette avec la décennie précédente. La progression des fonds (y compris ETF) est en outre plus marquée en Belgique que dans les autres pays de la zone euro étudiés. En incluant les actions cotées et les obligations, les placements de marché attirent désormais davantage de nouvelle épargne que les dépôts », souligne Charlotte de Montpellier.
Graphique 2 — Depuis 2025, les fonds (dont ETF) attirent davantage d’épargne que les dépôts
Transactions financières trimestrielles des ménages belges, moyenne mobile sur un an, en milliards d’euros
Source : Eurostat, calculs ING.
Un Belge sur quatre est disposé à devenir investisseur
Selon l’ING Belgium Consumer Survey, 43 % des Belges investissent déjà dans des actions, des obligations, des fonds ou des ETF, un chiffre supérieur à la moyenne européenne. À ce groupe s’ajoutent 24 % de Belges qui n’investissent pas actuellement, mais seraient disposés à le faire à l’avenir. Le potentiel est particulièrement important chez les jeunes. Près de 46 % des jeunes adultes de 18 à 24 ans peuvent être considérés comme des investisseurs potentiels.
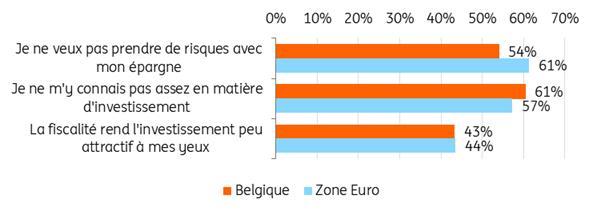
Chez ces investisseurs potentiels, le premier obstacle n’est pas le risque, mais le manque de connaissances : 61 % estiment ne pas s’y connaître suffisamment, contre 54 % qui se disent mal à l’aise avec la prise de risque. Seuls 27 % se sentent à l’aise avec leur compréhension des actions et des obligations. Pour les fonds d’investissement et les ETF, cette proportion tombe à 23 %.
Graphique 3 — Le manque de connaissances passe avant le risque
Les trois principaux freins cités par les répondants susceptibles d’investir, % des répondants
Source : ING Consumer Survey
La complexité fiscale freine le passage à l’action
La fiscalité constitue le troisième grand obstacle à l’investissement. Les investisseurs actuels s’inquiètent surtout de son incidence sur leur rendement et des changements fréquents ou imprévisibles des règles. Chez les investisseurs potentiels, le problème est avant tout la complexité. Ils ne savent souvent ni combien d’impôts ils devront payer, ni quels placements sont fiscalement avantageux, ni comment déclarer leurs revenus d’investissement. Cette incertitude a déjà des effets concrets : 20 % des Belges susceptibles d’investir déclarent avoir renoncé à un placement en raison de la fiscalité, une proportion supérieure à la moyenne des autres pays étudiés.
Investir un quart des nouveaux dépôts aurait ajouté 83 milliards d’euros au patrimoine des Belges
Sur trente ans, 100 euros placés dans les fonds détenus par les ménages belges sont devenus environ 420 euros, contre 152 euros en dépôts. Ce calcul ne repose pas sur un indice idéal choisi rétrospectivement : à partir des données d’Eurostat, l’étude reconstitue la performance des fonds et des actions cotées effectivement détenus par les ménages. Dans ces actions, 100 euros sont devenus 474 euros.
L’étude simule ensuite une réallocation volontairement limitée : sur chaque tranche de 100 euros nouvellement déposée, 75 euros restent sur le compte bancaire et 25 euros sont investis, sans toucher à l’épargne déjà accumulée. Entre 1996 et 2025, les 92,8 milliards d’euros ainsi réalloués vers les fonds détenus par les ménages auraient atteint 189 milliards d’euros. Par rapport à leur maintien en dépôts, ils auraient accru le patrimoine financier des ménages de 83,3 milliards d’euros, soit 13% du PIB belge. Le tableau ci-dessous présente également les résultats pour les actions cotées et sur des périodes plus courtes.
Tableau : Investir un quart des nouveaux dépôts aurait fortement accru le patrimoine des Belges
Patrimoine supplémentaire estimé des ménages belges en 2025, par rapport au maintien des mêmes montants sur des comptes de dépôt (et en % du PIB de 2025)
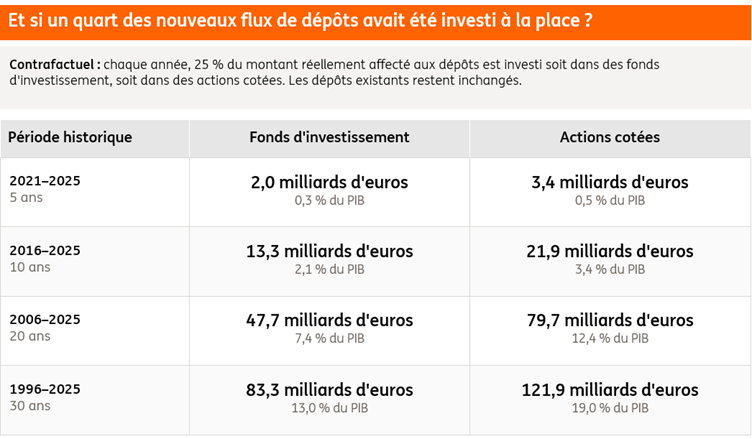
Source : Eurostat, calculs ING. Remarque : dans chaque scénario, 25 % des montants effectivement dirigés chaque année vers les dépôts sont investis à la place dans des fonds d’investissement ou dans des actions cotées. Les 75 % restants continuent d’être placés en dépôt. Les chiffres indiquent le patrimoine supplémentaire par rapport au maintien des mêmes montants en dépôt, et non la valeur totale du portefeuille hypothétique.
« La prudence protège à court terme, mais elle peut coûter cher à long terme. Les 83 milliards d’euros mesurent ce que les ménages auraient pu gagner sans vider leurs comptes d’épargne : il aurait suffi d’investir un quart de leurs nouveaux dépôts. Or, un patrimoine qui grandit plus vite renforce la capacité des ménages à consommer, à investir et à absorber les chocs, au bénéfice de l’économie. Une majorité de Belges reconnaît d’ailleurs le lien entre prise de risque, investissement et prospérité », précise Charlotte de Montpellier.
###
Fin du communiqué de presse
A propos d'ING
ING Belgique est une banque universelle qui propose des services financiers aux particuliers, aux entreprises et aux clients institutionnels. ING Belgium SA/NV est une filiale d’ING Group NV, via ING Banque NV (www.ing.com).
ING est une institution financière internationale solidement ancrée en Europe, qui propose des services bancaires par l’intermédiaire de sa filiale d’exploitation, ING Bank. La raison d’être d'ING Bank est d’aider les personnes à garder une longueur d’avance dans la vie et dans les affaires. Les plus de 60 000 collaborateurs d’ING offrent des services bancaires pour particuliers et entreprises à des clients dans plus de 100 pays.
Les actions d’ING Group sont cotées aux bourses d'Amsterdam (INGA NA, INGA.AS), de Bruxelles et à la bourse de New York (ADRs : ING US, ING.N).ING vise à placer le développement durable au cœur de ses activités. Nos politiques et nos actions sont évaluées par des organismes de recherche et de notation indépendants, qui en publient des mises à jour chaque année. La notation ESG d’ING par MSCI a été relevée de « AA » à « AAA » en octobre 2025. En juin 2025, Sustainalytics a qualifié la gestion par ING de ses risques ESG matériels de « Forte », avec un ESG Risk Rating de 18,0 (faible risque). Les actions d’ING Group font également partie des principaux indices de durabilité et ESG des grands fournisseurs, tels que Euronext, STOXX, Morningstar et FTSE Russell.
1 Enquête réalisée par Ipsos pour le compte d’ING Research auprès de consommateurs âgés de 18 ans et plus en Belgique, en France, en Allemagne, en Italie, aux Pays-Bas, en Pologne, en Roumanie, en Espagne, en Suisse, en Turquie, au Royaume-Uni et en Australie. Les échantillons étaient représentatifs du sexe, de l’âge et de la région dans chaque pays. Environ 1 000 personnes par pays ont participé à cette enquête en ligne. Le travail de terrain pour cette vague a été réalisé entre le 27 juillet et le 7 août 2026.
Etude economique ING_Epargne patrimoine et investissement le paradoxe belge passé au crible.pdf
PDF - 619 Kb

Renaud Dechamps