Economic Research ING Belgium: Belgen zijn niet langer ‘superspaarders’, maar hun spaargeld vindt steeds meer de weg naar de financiële markten
83 miljard euro: zoveel groter had het vermogen van de Belgische gezinnen kunnen zijn als de voorbije dertig jaar een kwart van de nieuwe depositostromen was belegd
Brussel, 8 september 2026 - Belgen zijn niet langer de grote spaarders van weleer. Hun financiële spaarquote, het deel van hun beschikbaar inkomen dat na aftrek van vastgoedinvesteringen wordt gebruikt om financiële activa te verwerven, bedraagt nog amper 4%, tegenover 6% in de eurozone. Toch behoren Belgische gezinnen nog altijd tot de meest vermogende van Europa, met een gemiddeld netto financieel vermogen van 257.000 euro per gezin, opgebouwd over meerdere decennia.
Maar er is een belangrijke omslag aan de gang: sinds 2025 laten Belgen meer geld naar beleggingsfondsen vloeien dan naar bankrekeningen. Dat is een duidelijke breuk met het voorgaande decennium. Op lange termijn kan die verschuiving een groot verschil maken. Volgens de simulatie uit de studie zou het financiële vermogen van de Belgische gezinnen 83,3 miljard euro hoger zijn geweest als zij de voorbije dertig jaar een kwart van hun nieuwe deposito’s hadden belegd in de fondsen die zij daadwerkelijk aanhouden. Uit de ING Consumer Survey blijkt bovendien dat 43% van de Belgen vandaag al belegt en nog eens 24% dat in de toekomst mogelijk zou doen. Risicoaversie, een gebrek aan kennis en fiscaliteit blijven de stap naar beleggen afremmen.
Belgen zijn niet langer de ‘superspaarders’ van weleer
Tot aan de financiële crisis lag de spaarquote van de Belgische gezinnen duidelijk hoger dan die van de eurozone. Dat verschil werd geleidelijk kleiner en verdween halverwege de jaren 2010. In 2025 spaarden Belgische gezinnen 12,8% van hun beschikbare inkomen, tegenover 14,7% in de eurozone.
Bovendien ging de voorbije vijfentwintig jaar gemiddeld 70% van hun spaargeld naar vastgoed en slechts 30% naar de aankoop van financiële activa. Daardoor bedraagt hun financiële spaarquote ongeveer 4% van het beschikbare inkomen, tegenover 6% in de rest van de eurozone.
‘De reputatie van grote spaarder past beter bij het België van gisteren dan bij dat van vandaag. Belgische gezinnen zetten vandaag een kleiner deel van hun inkomen opzij dan gemiddeld in de eurozone. En van dat niet-geconsumeerde inkomen gaat het grootste deel naar vastgoed, waardoor relatief weinig overblijft om hun financiële vermogen verder op te bouwen’, legt Charlotte de Montpellier uit, Senior Economist bij ING Research en auteur van de studie.
Een groot vermogen, ondanks de beperkte financiële spaarquote van vandaag
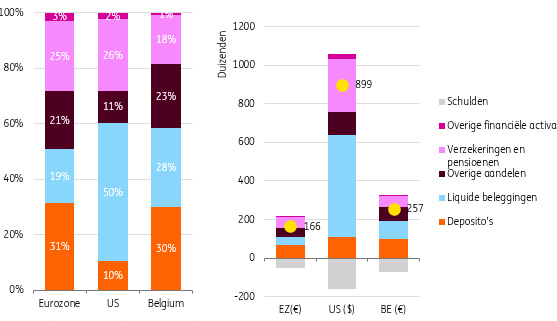
Financieel vermogen wordt over meerdere decennia opgebouwd en is het resultaat van sparen, beleggen en marktontwikkelingen. Dankzij een spaarquote die lange tijd hoog bleef, hebben Belgische gezinnen een aanzienlijk financieel vermogen kunnen opbouwen. In 2025 bedroeg dat gemiddeld 257.000 euro netto per gezin, tegenover 166.000 euro in de eurozone. Alleen Luxemburgse gezinnen beschikten gemiddeld over een groter vermogen.
De vergelijking met de Verenigde Staten legt wel een grote kloof bloot. In 2025 bedroeg het gemiddelde netto financiële vermogen van een Amerikaans gezin ongeveer 899.000 dollar, na omrekening meer dan drie keer zoveel als in België.
Dat verschil heeft onder meer te maken met de samenstelling van het vermogen. Aandelen, fondsen en obligaties vertegenwoordigen bijna de helft van het financiële vermogen van Amerikaanse gezinnen, tegenover ongeveer 30% in België. Amerikaanse gezinnen profiteerden daardoor sterker van de stijging van de markten.
Grafiek 1 — Amerikaanse gezinnen hebben meer vermogen en zijn sterker blootgesteld aan de markten
Samenstelling en gemiddeld financieel vermogen van gezinnen in België, de eurozone en de Verenigde Staten, 2025
Bron: Eurostat, EU-LFS, Fed, FRED, berekeningen ING.
Sinds 2025 trekken fondsen meer spaargeld aan dan deposito’s
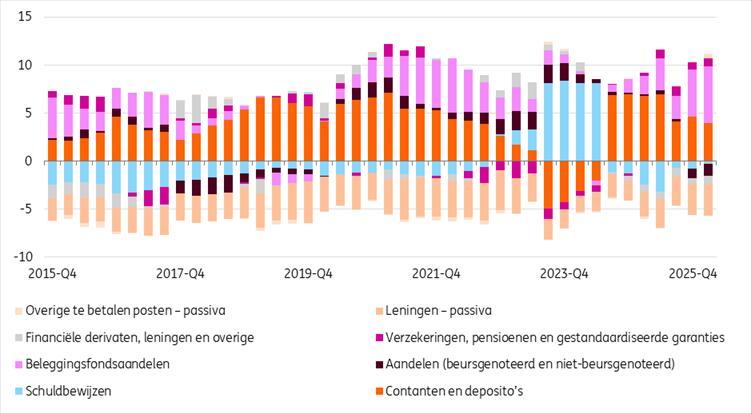
Lange tijd lieten gezinnen het grootste deel van hun nieuwe financiële spaargeld naar bankrekeningen vloeien. Over de hele periode 2015-2024 trokken deposito’s nog bijna twee keer zoveel nieuw spaargeld aan als marktbeleggingen.
Sinds 2025 is die verhouding omgekeerd. Belgen storten nu gemiddeld 5,6 miljard euro per kwartaal in beleggingsfondsen, tegenover 3,5 miljard euro op deposito’s. Fondsen trekken dus 60% meer aan dan bankrekeningen.
‘Dat is een duidelijke breuk met het voorgaande decennium. Bovendien is de groei van fondsen, inclusief ETF’s, in België sterker dan in de andere onderzochte eurolanden. Als we ook beursgenoteerde aandelen en obligaties meetellen, trekken marktbeleggingen vandaag meer nieuw spaargeld aan dan deposito’s’, benadrukt Charlotte de Montpellier.
Grafiek 2 — Sinds 2025 trekken fondsen, waaronder ETF’s, meer spaargeld aan dan deposito’s
Financiële transacties van Belgische gezinnen per kwartaal, voortschrijdend jaargemiddelde, in miljard euro
Bron: Eurostat, berekeningen ING.
Eén op vier niet-beleggers staat open voor beleggen
Volgens de ING Consumer Survey belegt 43% van de Belgen al in aandelen, obligaties, fondsen of ETF’s, wat meer is dan het Europese gemiddelde. Daar komt nog 24% bij die vandaag niet belegt, maar daar in de toekomst wel voor openstaat. Vooral bij jongeren is het potentieel groot: bijna 46% van de 18- tot 24-jarigen ziet zichzelf als potentiële belegger.
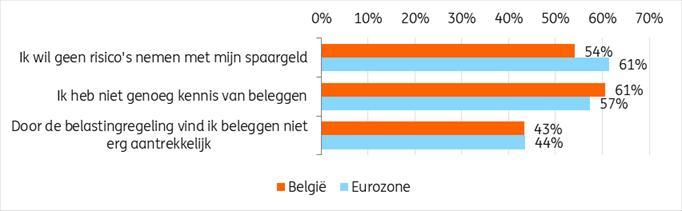
Bij die potentiële beleggers is niet het risico, maar het gebrek aan kennis de grootste drempel: 61% vindt dat ze te weinig van beleggen kennen, tegenover 54% die zich niet comfortabel voelt bij het nemen van risico. Slechts 27% vindt dat ze aandelen en obligaties goed begrijpen. Voor beleggingsfondsen en ETF’s zakt dat aandeel tot 23%.
Grafiek 3 — Gebrek aan kennis weegt zwaarder dan risico
De drie belangrijkste drempels voor respondenten die mogelijk zouden beleggen, in % van de respondenten
Bron: ING Consumer Survey
Fiscale complexiteit remt de stap naar beleggen af
Fiscaliteit is de derde grote drempel om te beleggen. Huidige beleggers maken zich vooral zorgen over de impact van belastingen op hun rendement en over frequente of onvoorspelbare wijzigingen van de regels. Bij potentiële beleggers is vooral de complexiteit een probleem. Ze weten vaak niet hoeveel belasting ze zullen betalen, welke beleggingen fiscaal voordelig zijn of hoe ze hun beleggingsinkomsten moeten aangeven. Die onzekerheid heeft nu al concrete gevolgen: 20% van de Belgen die mogelijk zouden beleggen, zegt al eens van een belegging te hebben afgezien om fiscale redenen. Dat aandeel ligt hoger dan gemiddeld in de andere onderzochte landen.
Een kwart van de nieuwe deposito’s beleggen had het vermogen van de Belgen met 83 miljard euro verhoogd
Over een periode van dertig jaar groeide 100 euro in de fondsen die Belgische gezinnen aanhouden uit tot ongeveer 420 euro, tegenover 152 euro op deposito’s. Die berekening is niet gebaseerd op een ideale index die achteraf werd gekozen. Op basis van Eurostatgegevens reconstrueert de studie het rendement van de fondsen en beursgenoteerde aandelen die gezinnen daadwerkelijk aanhouden. Een belegging van 100 euro in de door Belgen aangehouden aandelen groeide uit tot 474 euro.
Vervolgens simuleert de studie een bewust beperkte verschuiving: van elke 100 euro die nieuw op een rekening werd gestort, bleef 75 euro op de bankrekening staan en werd 25 euro belegd, zonder aan het al opgebouwde spaargeld te raken. Tussen 1996 en 2025 zou de 92,8 miljard euro die zo naar de fondsen van Belgische gezinnen werd verschoven, zijn aangegroeid tot 189 miljard euro. Vergeleken met een behoud op deposito’s zou het financiële vermogen van de gezinnen daardoor 83,3 miljard euro hoger zijn geweest, of 13% van het Belgische bbp. De onderstaande tabel toont ook de resultaten voor beursgenoteerde aandelen en voor kortere periodes.
Tabel: Een kwart van de nieuwe deposito’s beleggen had het vermogen van de Belgen fors verhoogd
Geraamd extra vermogen van de Belgische gezinnen in 2025, vergeleken met het behoud van dezelfde bedragen op depositorekeningen (en in % van het bbp van 2025)
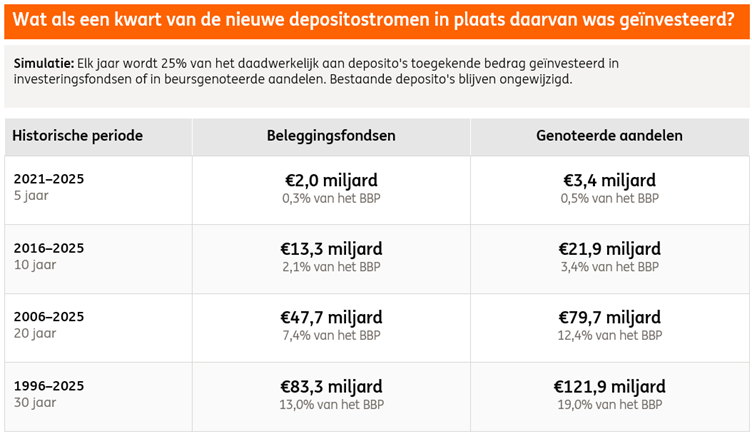
Bron: Eurostat, berekeningen ING. Opmerking: in elk scenario wordt 25% van de bedragen die jaarlijks daadwerkelijk naar deposito’s vloeiden, in de plaats daarvan belegd in fondsen of beursgenoteerde aandelen. De overige 75% blijft op deposito’s staan. De cijfers tonen het extra vermogen ten opzichte van het behoud van dezelfde bedragen op deposito’s, niet de totale waarde van de hypothetische portefeuille.
‘Voorzichtigheid beschermt op korte termijn, maar kan op lange termijn veel kosten. De 83 miljard euro toont hoeveel gezinnen extra vermogen hadden kunnen opbouwen zonder hun spaarrekeningen leeg te halen: het volstond om een kwart van hun nieuwe deposito’s te beleggen. Een vermogen dat sneller groeit, versterkt bovendien het vermogen van gezinnen om te consumeren, te investeren en schokken op te vangen, wat ook de economie ten goede komt. Een meerderheid van de Belgen erkent trouwens het verband tussen risico nemen, beleggen en welvaart.’, aldus Charlotte de Montpellier.
###
Einde persbericht
ING study_Sparen vermogen en beleggingen de Belgische paradox onder de loep.pdf
PDF - 531 Kb
Over ING
ING Belgium is een universele bank die financiële diensten aanbiedt aan particulieren, ondernemingen en institutionele cliënten. ING Belgium S.A./N.V. is een dochtervennootschap van ING Group N.V. via ING Bank N.V. (www.ing.com).
ING is een wereldwijd actieve financiële instelling met een sterke Europese aanwezigheid, die bankdiensten aanbiedt via haar dochteronderneming ING Bank. De doelstelling van ING is: mensen in staat stellen om een stap voor te blijven, zowel zakelijk als privé. De meer dan 60.000 medewerkers van ING bieden particuliere en zakelijke bankdiensten aan klanten in meer dan 100 landen.
Aandelen ING Groep zijn genoteerd aan de beurzen van Amsterdam (INGA NA, INGA.AS), Brussel en aan de New York Stock Exchange (ADRs: ING US, ING.N).ING streeft ernaar om duurzaamheid centraal te stellen bij alles wat we doen. Ons beleid en onze acties worden beoordeeld door onafhankelijke onderzoeks- en ratingbureaus, die jaarlijks updates geven. De ESG-rating van ING door MSCI werd in oktober 2025 verhoogd van 'AA' naar ‘AAA’. Sinds juni 2025 beoordeelt Sustainalytics ING’s beheer van materiële ESG-risico's als 'Sterk', met een ESG Risk Rating van 18,0 (laag risico). De aandelen van ING Groep zijn opgenomen in belangrijke duurzaamheids- en ESG-indexproducten van toonaangevende aanbieders, waaronder Euronext, STOXX, Morningstar en FTSE Russell.

Renaud Dechamps